
Por esas casualidades del destino que a veces se producen, haciendo limpieza de archivos digitales, encontré recientemente un texto que escribí en 2002 y que voy a reproducir de modo casi íntegro por dos razones. La primera, porque algunas de las ideas reflejadas que aparecen en el mismo no han envejecido mal. La segunda, porque tras comentar la idea principal del texto con los amiguetes, la misma ha sido rescatada por uno de ellos para darle un nuevo desarrollo, como podréis leer al final. Apenas voy a cambiar nada y los pocos cambios se deben a empresas que a los más jóvenes ni les sonarán, como Terra, o por personas que hoy en día apenas tienen fama alguna.
13/09/2002
Cuando alguien me preguntaba por qué quería ser economista, le respondía que no tenía ni idea, que quizás era por no ser ingeniero, como se me presionaba desde mi familia, o abogado, por no convertirme en un tipo detestable. O quizás porque no era una carrera a priori demasiado complicada. O vete a saber, a lo mejor porque tenía muchas salidas, lo cual era de agradecer para alguien tan salido como yo. El caso es que no era por vocación.
Han pasado unos cuantos años y ahora he descubierto lo que quería ser en realidad: analista bursátil, especialista en Bolsa, comentarista del parqué, cronista del mercado financiero, gurú del ahorrador medio, azote de brokers, llámenlo como quieran.
Y sólo hay una razón para anhelar tal trabajo: la impunidad. Ya puedo decir las sandeces que me vengan en gana, que si me vendo bien seré premiado con el prestigio profesional y el reconocimiento de los medios. Y así es en realidad. A un analista de Bolsa se le permite lo que a nadie en ninguna otra profesión se le permitiría, es decir, el error y la equivocación más absoluta en todas y cada una de sus predicciones. Sólo hay que coger un periódico de información económica, de esos que dicen color sepia o salmón, y observarlo. Por cierto, ¿alguien ha comparado en algún restaurante el color de la sepia y del salmón? Háganlo, se llevarían una sorpresa.
Veamos lo que dice el supuesto genio de las finanzas hablando de la cotización de una empresa determinada, digamos, Ibertrola o Teleafónica: “Ha llegado a 20 y puede subir a 22-23 euros. Si fracasa, podría bajar a 18-17, o incluso a 16”. Genial, ¿no? Para empezar, el cabrón se da un margen de error del treinta y cinco por ciento. Casi nada. Y ni aun así acierta.
¿Se ha parado alguien a pensar qué pasaría si se tolerase esta falta de seriedad en otras profesiones? Por ejemplo, ¿qué pasaría si un periodista deportivo hiciera lo mismo? “El Madrid puede ganar dos o tres a cero, pero si el contrario marca primero, podría perder por uno o dos goles de diferencia, o incluso por cuatro”.
¿Y un futurólogo? “Cariño, a tu marido le veo bien de salud, parece que correrá el maratón en menos de tres horas. Eso si no le tienen que operar antes de apendicitis o incluso de un tumor cerebral ”.
¿Y un cronista de la prensa rosa? “Se comenta que Brad Pitt está muy cerca del corazón de Charlize Theron. Pero si no es así, más bien podría tratarse de un bulo y estar liado con la Pantoja o incluso si me apuran con Belén Esteban”. Es triste que hasta el mínimo de credibilidad que ofrece la prensa del corazón no se le exija a aquellos que manejan y nos asesoran con el fruto de nuestros ahorros.
En el fondo les perdonamos por lo mismo que perdonamos a los charlatanes sinvergüenzas que nos toman el pelo en las ferias y mercadillos: porque, a pesar de que nos han engañado, la culpa no deja de ser nuestra. Por pardillos y creerles. ¿Que esta camisa tan barata no encoge? ¿Que este valor va a subir el cincuenta por ciento en un mes? ¿Que estos pantalones son auténticos? ¿Que mis acciones no pueden bajar más y me recomienda mantenerlas otros seis meses? Ellos nunca se confunden, igual que el del mercadillo jamás dirá que te ha vendido un producto defectuoso. Los buenos analistas siempre tienen una excusa a mano para justificar sus errores. Por ejemplo:
- La crisis de las bolsas asiáticas: es evidente, las pérdidas del banco de mi esquina se deben al petardazo de la Bolsa de Singapur. Te meten lo del mundo globalizado y resuelto.
- La publicación de alguna estadística inverosímil, como el descenso en los bienes de consumo. O sea, que el hecho de que la Mari compre menos yogures influye en la bajada de las acciones de una empresa dedicada a la venta de software informático. Muy lógico. Será que los programadores informáticos se alimentan de productos lácteos.
- Los tipos de interés: siempre son demasiado altos o demasiado bajos, o, en cualquier caso, distintos a lo que el mercado esperaba.
En fin, lo más grave es que nadie tiene ni la más remota idea de lo que ocurre en ese ente imaginario que es el mercado. Y a algo tenemos que agarrarnos cuando la fe flaquea. Así que si te viene un memo de estos y te dice que las cotizaciones se van a disparar, pues tienes que creerle, qué le vas a hacer. Luego, cuando te hayas dejado en seis meses los ahorros de varios años podrás fardar con tus amigos: “Yo es que juego a la Bolsa”. Joder, menos dinero se pierde en el Casino y no está tan bien visto socialmente.
Lo dicho, señores del Cinco Tías, La Gaceta de los Necios o Expulsión: busco trabajo como analista bursátil. Años de experiencia con menos resultados que con la Primitiva. Prometo la máxima credibilidad con el mínimo de aciertos. Excusas garantizadas.
Hasta ahí lo que escribí en aquel lejano año 2002. Tras el 11-S y las caídas de las tecnológicas que vendieron humo (y que fueron mayoría durante esos tiempos), algunos analistas seguían diciendo que tal o cual acción tenía que recuperar buena parte de todo el valor perdido. El caso extremo era el de Terra, la filial de Telefónica. Una página web que llegó a tener mayor valoración bursátil que la Caixa. El gran bluff de Villalonga.

«Recuperar el valor perdido», decían. ¿No sería más bien que alcanzaban su cotización real? Leías sesudos análisis de algunos expertos, que si los fundamentales, los distintos suelos marcados, el volumen de negocio y pensabas: «seré yo el equivocado, el que no tiene ni idea». Hasta que llegaba uno de los sabios y te decía: «Terra está muy cerca de lograr ebitda positivo», y el valor de las acciones subía un diez o veinte por ciento en cuatro días para luego perderlo en uno. La gran falacia del ebitda en empresas cuyos principales costes son amortizaciones y financieros. Quizás fuera en esos momentos en los que pensaba que todos esos comentarios errados y erráticos formaban parte de un plan para el enriquecimiento de unos pocos.
Con los años y las mayores facilidades de acceso a las cotizaciones en tiempo real por parte del populacho, había que sofisticar las herramientas y surgieron los contratos de futuros, las opciones y los temibles derivados. Estuve en un par de cursos para entender eso de las PUT y las CALL, y en ambos los tipos que las daban se movían mucho, estaban nerviosos y nos trataban de convencer de las ingentes cantidades de dinero que se podía ganar en estos mercados.

A uno de ellos le sudaban las axilas más que a Camacho en el mundial de Corea e iba tan acelerado que abrió tres botellines de agua diferentes en menos de cinco minutos. Estaba fuera de sí, como si cada nanosegundo con nosotros estuviera perdiendo una oportunidad de negocio jugando con el segundo decimal de una opción: «¡CALLa, PUTo chalado, calla de una vez!» Si aquel tipo representaba al inversor que se había forrado en bolsa y por algún momento en mi vida tuve la idea de hacerme millonario de ese modo, se me quitó tras los cincuenta minutos de nefasto speech.
Como ya he comentado alguna vez, no me fío de casi nadie en este mundillo y mis inversiones siguen criterios tan conservadores como los de Warren Buffet, aunque desde luego no tan atinados. En el fondo solo quiero tranquilidad para mis ahorros, ¿es eso posible?
Todo el rollo de hoy venia porque el amiguete Barney ha recuperado la idea del comentarista deportivo-bursátil de 2002 y ha escrito todo un análisis de las últimas temporadas futbolísticas del Madrid desde el prisma de un analista de Bolsa. ¿Figura hombro-cabeza-hombro o prefieres un análisis por fundamentales? Puedes encontrarlo en este enlace a La Galerna:
https://www.lagalerna.com/analisis-bursatil-volatilidad-madridista-y-blue-chips-azulgrana/

Saludos, y recordad que podéis confiarme vuestros ahorros.

 El primer capítulo nos cuenta la guerra por los recursos naturales tomando Groenlandia como escenario de batalla. El gobierno chino lleva años tratando de hacerse con el control de la producción y distribución mundial de las llamadas tierras raras, que en realidad son un grupo de metales básicos para la industria tecnológica (pantallas LED, baterías de coches eléctricos, teléfonos móviles, fibra óptica,…). «China, de hecho, monopoliza el 97% de la producción mundial y el 100% de las más pesadas. Ello es consecuencia tanto del uso intensivo de mano de obra barata que requiere su producción como del elevado impacto medioambiental de sus procesos». Estados Unidos, Europa y Japón abandonaron su producción, lo que «se confirmó como un error estratégico a partir de 2009».


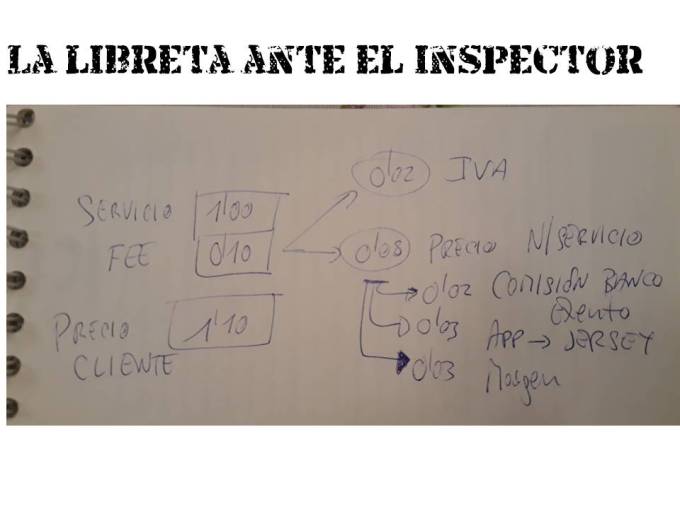 – Estamos negociando los acuerdos con todas las partes discutiendo ya el cuarto decimal, la centésima de céntimo de euro, es decir, una mierdecilla, la caspa de las moscas, una ridiculez equivalente a millones de bolívares, en definitiva, una cantidad ínfima. Esto es para el banco, que creo que está exento de IVA, esto es el IVA que ingresaremos cuando lo conozcamos y recibamos, esta es la parte del suministrador principal, que no sé cómo coño tengo que liquidar con él, si es con IVA o no, y por último, la aplicación pertenece a una empresa con sede en la isla de Jersey. Ahí va mi pregunta: ¿cuál es la manera fiscalmente correcta de liquidar estas operaciones? Y sobre todo, ¿de qué manera nos van a rastrear ustedes la pista dentro de unos años, cuando quieran inspeccionarnos?
 Parece evidente que la economía digital plantea importantes retos fiscales a los estados, que ven cómo la economía “real”, por definir de un modo al comercio tradicional, pierde peso frente a “la nube” que mueve millones de euros a diario en transacciones difícilmente controlables. A nivel europeo, se lleva trabajando varios años para evitar o al menos controlar ese traslado de beneficios entre países que al final terminan tributando en aquel con menor tasa impositiva. No solo eso, sino que además no siempre se liquida por los servicios reales prestados ni por el total de los mismos.



 El deterioro medio de los ingresos por familias no se ha repartido del mismo modo: las clases bajas pierden, la clase media se mantiene y las clases altas, los triunfadores de la gran crisis, arrasan. Algunos premios Nobel llevan años advirtiendo de esta aberración, como Joseph Stiglitz, con El precio de la desigualdad (Ediciones Taurus), en el que
 Y si algunos premios Nobel, la CEOE, el FMI y decenas de consultoras y estudios señalan sus peligros, ¿por qué no se hace nada para frenar la desigualdad, la precariedad del trabajo y los salarios bajos? Dentro de no muchos años lamentaremos la imposibilidad de pagar unas pensiones dignas, el envejecimiento de la población, el deterioro de los servicios sociales que no podrán mantenerse por la debilidad de la recaudación tributaria de los estados, y quizás nos preguntemos si no se podía haber hecho algo antes. Mucho antes.


